Φορολογία των εταιρειών & εταίρων στο Texas - Η σκέψη για την συνοπτική , αλλά χρήσιμη, παρουσίαση προέκυψε τυχαία από μία συζήτηση μεταξύ φίλων και "κωδικοποιείται" συνοπτικά (χωρίς να χάνεται η ουσία του θέματος-βέβαια τα συμπεράσματα μπορεί να διαφοροποιηθούν όταν έχουμε πολύ σημαντικές αποκλίσεις από τα αριθμητικά δεδομένα των παραδειγματων) παρακάτω :
1. Πλαίσιο Φορολογίας στο Τέξας (Πολιτειακό & Ομοσπονδιακό)
Η φορολόγηση των εταιρειών στο Τέξας λειτουργεί σε δύο επίπεδα:
Πολιτειακό Επίπεδο (Texas): Δεν υπάρχει φόρος εισοδήματος (0% State Income Tax) ούτε για φυσικά πρόσωπα ούτε για εταιρείες. Για έσοδα (total revenue) κάτω από $2.650.000 (όριο 2026), ο φόρος δραστηριότητας (Franchise Tax) είναι $0. Πάνω από το όριο, εφαρμόζονται χαμηλοί συντελεστές επί του περιθωρίου κέρδους (0,375% για εμπόριο, 0,75% για λοιπές δραστηριότητες, ή 0,331% με το EZ Computation έως $20 εκατ.).
Ομοσπονδιακό Επίπεδο (IRS):
ΑΕ (C-Corporation): Υπόκειται σε Διπλή Φορολόγηση. Πρώτα πληρώνει σταθερό εταιρικό φόρο 21% στα κέρδη της, και στη συνέχεια τα μερίσματα που διανέμονται στον μέτοχο φορολογούνται ξανά (συνήθως 0%–20% για Qualified Dividends + 3,8% φόρος επενδυτικού εισοδήματος NIIT για εισοδήματα άνω των $200.000).
Απλή LLC: Λειτουργεί με Διαφανή Φορολόγηση (Pass-through). Η εταιρεία πληρώνει $0 φόρο, αλλά τα κέρδη μεταφέρονται απευθείας στον ιδιοκτήτη, ο οποίος πληρώνει φόρο αυτοαπασχόλησης (15,3% Self-Employment Tax επί του 92,35% των κερδών) συν τον προσωπικό φόρο εισοδήματος (10%–37%).
LLC με καθεστώς S-Corp: Ειδικό φορολογικό καθεστώς όπου ο ιδιοκτήτης λαμβάνει έναν «λογικό μισθό» (Reasonable Salary) επί του οποίου πληρώνει εισφορές μισθοδοσίας (FICA 15,3% — μοιρασμένες 7,65% στην εταιρεία και 7,65% στον εργαζόμενο), ενώ τα υπόλοιπα κέρδη διανέμονται ως μερίσματα (distributions) απαλλαγμένα από εισφορές FICA.
Σημείωση για μη κατοίκους ΗΠΑ: Το καθεστώς S-Corp επιτρέπεται μόνο αν όλοι οι μέτοχοι είναι πολίτες ή φορολογικοί κάτοικοι ΗΠΑ. Αντίθετα, ένας μη κάτοικος ΗΠΑ (Non-Resident Alien) με Single-Member LLC χωρίς φυσική παρουσία στις ΗΠΑ (ETBUS) συχνά δεν οφείλει καθόλου ομοσπονδιακό φόρο στις ΗΠΑ, ενώ η C-Corp πληρώνει πάντα 21%.
2. Αναλυτικός Υπολογισμός Ποσών ανά Σενάριο (Έτος 2026)
Οι παρακάτω υπολογισμοί βασίζονται σε άγαμο φορολογούμενο (Single filer) στο Τέξας, με αφορολόγητο όριο (Standard Deduction 2026) $15.350 και έσοδα κάτω από το όριο του Franchise Tax.
Περίπτωση 1Α: Κέρδη ΑΕ $300.000 + Κέρδη Απλής LLC $100.000
Φόροι Εταιρειών:
ΑΕ: $300.000×21%=$63.000 εταιρικός φόρος. Απομένουν $300.000−$63.000=$237.000 για διανομή μερίσματος.
LLC: $0 σε εταιρικό επίπεδο.
Φόροι Μετόχου (Συνολικό εισόδημα $337.000):
Εισφορές LLC (SE Tax): $100.000×92,35%×15,3%=$14.130.
Προσωπικός Φόρος Εισοδήματος (στα κέρδη LLC): Από τα $100.000 αφαιρείται το 50% του SE Tax ($7.065) και το Standard Deduction ($15.350). Το φορολογητέο ποσό ($77.585) στην κλίμακα 10%–22% δίνει φόρο ∼$11.900.
Φόρος Μερίσματος ΑΕ (15%): Επειδή το συνολικό εισόδημα ξεπερνά το αφορολόγητο κλιμάκιο μερισμάτων ($49.500), όλο το μέρισμα φορολογείται με 15%: $237.000×15%=$35.550.
Φόρος NIIT (3,8%): Εφαρμόζεται στο ποσό άνω των $200.000 ($337.000−$200.000=$137.000): $137.000×3,8%=$5.206.
Σύνολο Φόρου Μετόχου: $14.130+$11.900+$35.550+$5.206=$66.786.
Τελικό Αποτέλεσμα: Συνολικός φόρος ∼$129.786 (32,45%) | Καθαρά στον μέτοχο: ∼$270.214.
Περίπτωση 1Β: Κέρδη ΑΕ $300.000 + Κέρδη LLC (ως S-Corp) $100.000
Παραδοχή: Ο μέτοχος λαμβάνει λογικό μισθό $50.000 από την S-Corp.
Φόροι Εταιρειών:
ΑΕ: $300.000×21%=$63.000 (μέρισμα προς διανομή: $237.000).
LLC (S-Corp): Πληρώνει το εργοδοτικό μερίδιο εισφορών FICA (7,65%) επί του μισθού: $50.000×7,65%=$3.825. Τα καθαρά διανεμόμενα κέρδη (distribution) που μένουν είναι: $100.000−$50.000−$3.825=$46.175.
Φόροι Μετόχου (Συνολικό εισόδημα $333.175):
Εισφορές Μισθωτού (FICA 7,65%): $50.000×7,65%=$3.825 (Σύνολο FICA εταιρείας & μετόχου: $7.650 έναντι $14.130 της απλής LLC).
Προσωπικός Φόρος Εισοδήματος (S-Corp): Το σύνολο μισθού και distribution ($50.000+$46.175=$96.175) μείον το Standard Deduction ($15.350) αφήνει $80.825 φορολογητέο εισόδημα, που στην κλίμακα 10%–22% δίνει φόρο ∼$12.728.
Φόρος Μερίσματος ΑΕ (15%): $237.000×15%=$35.550.
Φόρος NIIT (3,8%): Επί της διαφοράς άνω των $200.000 ($333.175−$200.000=$133.175): $133.175×3,8%=$5.061.
Σύνολο Φόρου Μετόχου: $3.825+$12.728+$35.550+$5.061=$57.164.
Τελικό Αποτέλεσμα: Συνολικός φόρος ∼$123.989 (31,00%) | Καθαρά στον μέτοχο: ∼$276.011.
Περίπτωση 2: Κέρδη ΑΕ $400.000 + Κέρδη LLC $0
Φόροι Εταιρειών:
ΑΕ: $400.000×21%=$84.000 εταιρικός φόρος. Απομένουν $400.000−$84.000=$316.000 για διανομή μερίσματος.
LLC: $0.
Φόροι Μετόχου (Συνολικό εισόδημα $316.000 αποκλειστικά από μερίσματα):
Φόρος Μερίσματος ΑΕ: Επειδή δεν υπάρχει άλλο εισόδημα, το μέρισμα απορροφά πρώτα το Standard Deduction ($15.350) και το αφορολόγητο κλιμάκιο μερισμάτων 0% ($49.500). Έτσι, τα πρώτα $64.850 φορολογούνται με 0%. Το υπόλοιπο ποσό ($316.000−$64.850=$251.150) φορολογείται με 15%: $251.150×15%=$37.673.
Φόρος NIIT (3,8%): Επί της διαφοράς άνω των $200.000 ($316.000−$200.000=$116.000): $116.000×3,8%=$4.408.
Σύνολο Φόρου Μετόχου: $37.673+$4.408=$42.081.
Τελικό Αποτέλεσμα: Συνολικός φόρος ∼$126.081 (31,52%) | Καθαρά στον μέτοχο: ∼$273.919.
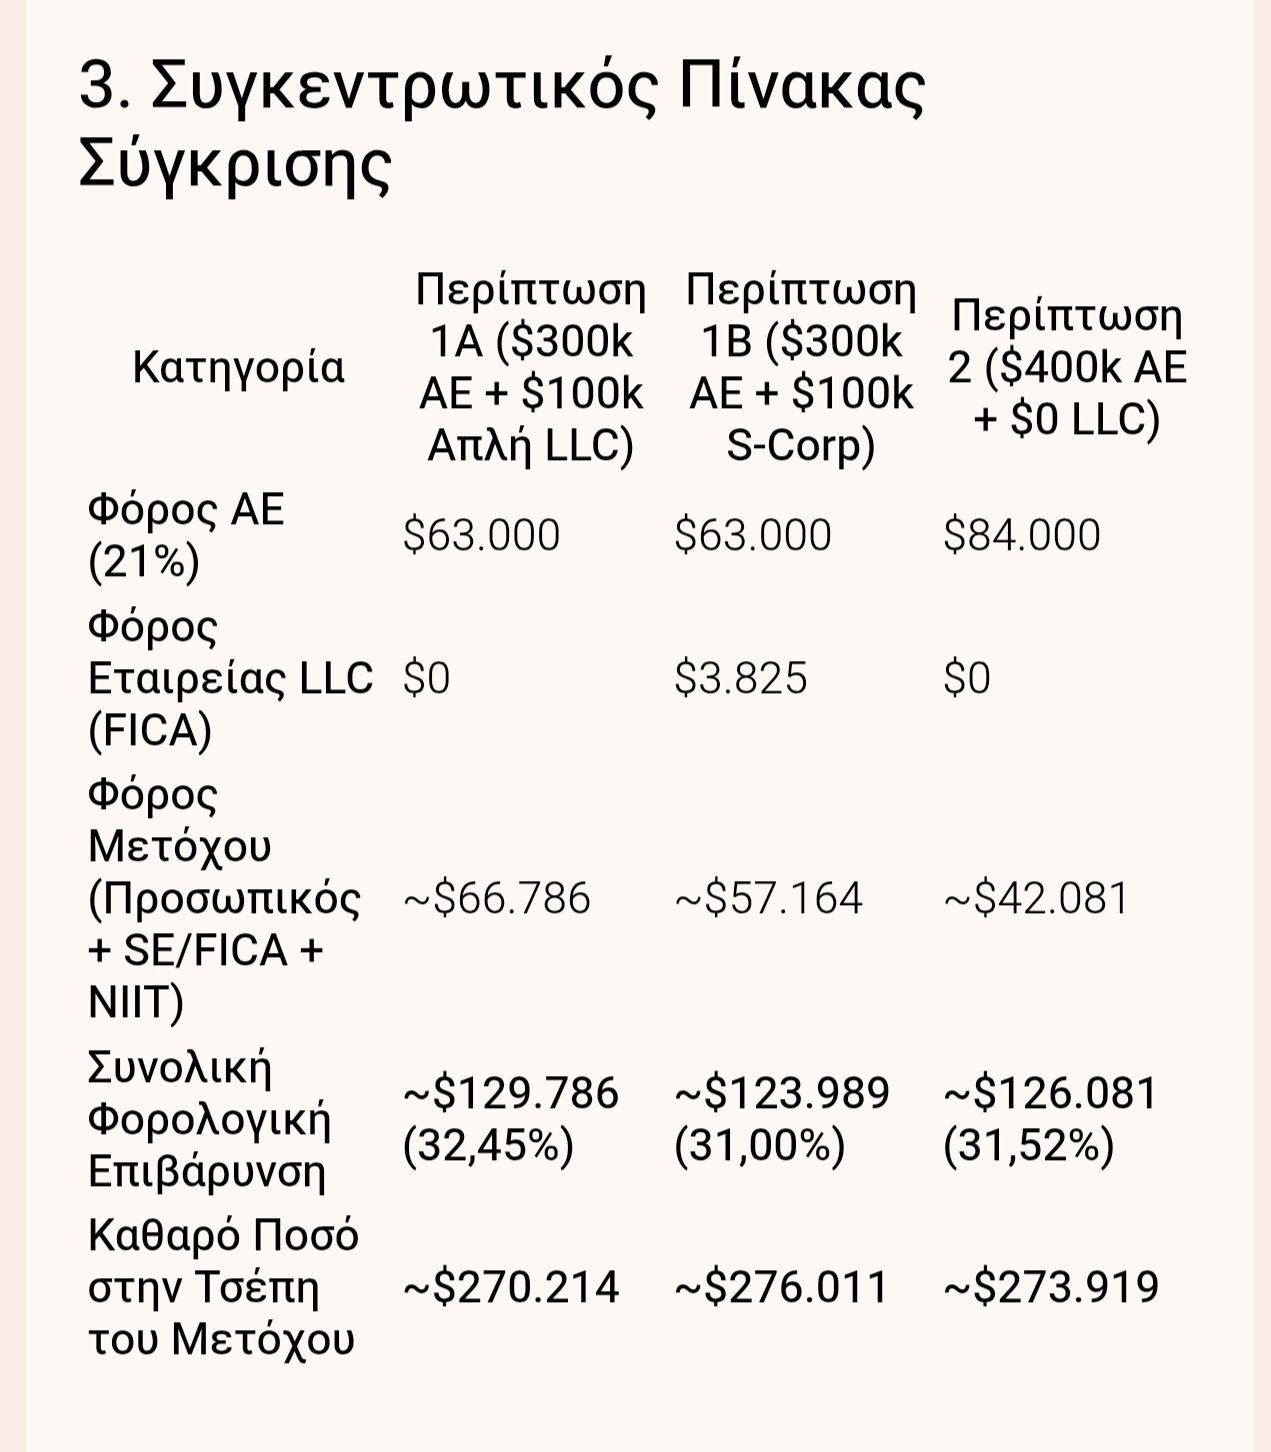
3. Συγκεντρωτικός Πίνακας Σύγκρισης (δείτε συνημμένη φωτό για καλύτερη κατανόηση )
ΚατηγορίαΠερίπτωση 1Α ($300k ΑΕ + $100k Απλή LLC)Περίπτωση 1Β ($300k ΑΕ + $100k S-Corp)Περίπτωση 2 ($400k ΑΕ + $0 LLC)Φόρος ΑΕ (21%)$63.000$63.000$84.000Φόρος Εταιρείας LLC (FICA)$0$3.825$0Φόρος Μετόχου (Προσωπικός + SE/FICA + NIIT)~$66.786~$57.164~$42.081Συνολική Φορολογική Επιβάρυνση~$129.786 (32,45%)~$123.989 (31,00%)~$126.081 (31,52%)Καθαρό Ποσό στην Τσέπη του Μετόχου~$270.214~$276.011~$273.919
4. Αξιολόγηση Κόστους – Οφέλους: Συμφέρει αυτός ο συνδυασμός;
Η διατήρηση δύο εταιρειών (ΑΕ + LLC) δημιουργεί αναπόφευκτα διπλό διοικητικό, λογιστικό και νομικό κόστος (δύο ξεχωριστές φορολογικές δηλώσεις, διπλές ετήσιες αναφορές στο Τέξας, πιθανή τήρηση μισθοδοσίας). Αξιολογώντας τη σχέση κόστους-ωφέλειας προκύπτουν τα εξής:
.
ΑΕ + Απλή LLC (Περίπτωση 1Α) — ΔΕΝ συμφέρει φορολογικά: Ο συνδυασμός αυτός έχει τη μεγαλύτερη φορολογική επιβάρυνση (32,45%). Ο μέτοχος χάνει ~$3.705 σε φόρους σε σχέση με το να είχε όλα τα κέρδη στην ΑΕ (Περίπτωση 2), ενώ επιβαρύνεται και με το κόστος συντήρησης δύο εταιρειών. Ο λόγος είναι ότι τα κέρδη της απλής LLC χτυπιούνται από τον βαρύ φόρο αυτοαπασχόλησης (15,3%) και σπρώχνουν τα μερίσματα της ΑΕ εκτός του αφορολόγητου κλιμακίου.
ΑΕ + LLC ως S-Corp (Περίπτωση 1Β) — Οριακό καθαρό όφελος (Αξίζει μόνο υπό προϋποθέσεις): Η μετατροπή της LLC σε S-Corp εξοικονομεί $5.797 σε φόρους έναντι της απλής LLC και $2.092 έναντι της αμιγούς ΑΕ (Περίπτωση 2). Ωστόσο, το καθεστώς S-Corp απαιτεί σύστημα μισθοδοσίας (payroll) και ξεχωριστή εταιρική δήλωση (Form 1120-S), με ετήσιο κόστος λογιστή περίπου $1.500 – $2.500. Συνεπώς, το καθαρό οικονομικό κέρδος έναντι της Περίπτωσης 2 σχεδόν μηδενίζεται.
Πότε πραγματικά συμφέρει ο συνδυασμός ΑΕ + LLC;
Όταν τα κέρδη της ΑΕ ΔΕΝ διανέμονται: Στα παραπάνω παραδείγματα υποθέσαμε ότι το 100% των κερδών της ΑΕ μοιράζεται ως μέρισμα. Αν η ΑΕ κρατά τα κέρδη της για επανεπένδυση, πληρώνει μόνο το σταθερό 21% (αποφεύγοντας το 15% + 3,8% NIIT του μετόχου), ενώ ο μέτοχος ζει από τα κέρδη της S-Corp. Τότε ο συνδυασμός γίνεται εξαιρετικά αποδοτικός.
Για διαχωρισμό επιχειρηματικού ρίσκου (Asset Protection): Αν οι δύο εταιρείες έχουν διαφορετικές δραστηριότητες, ο διαχωρισμός προστατεύει τα περιουσιακά στοιχεία της μίας από τυχόν νομικές απαιτήσεις ή χρέη της άλλης.
Όταν τα κέρδη της S-Corp είναι υψηλότερα: Αν τα κέρδη της LLC/S-Corp ανέβουν στα $150.000–$200.000 (διατηρώντας τον μισθό στα $50.000–$60.000), η εξοικονόμηση από τον φόρο FICA (15,3%) εκτοξεύεται και υπερκαλύπτει κατά πολύ τα έξοδα λογιστικής υποστήριξης.